В изследване от 2014 година, проведено сред над 150 000 души в над 140 държави, България се нарежда в дъното с 35% ниво на финансова грамотност. Намираме се на 67 място от 140 държави и делим това място в класацията с колоси като Шри Ланка, Габон, Коста Рика, Кот Д`Ивоар, Доминиканска република, Кипър, Бразилия и Малави. Резултатите са тук, ако искате да разгледате по-внимателно. Знам, че не е патриотично и ще привлека много критики и обяснения как изследването не е вярно и не е реалистично и статистиката не е правилна и не се отнася за Вас и данните вече са стари.
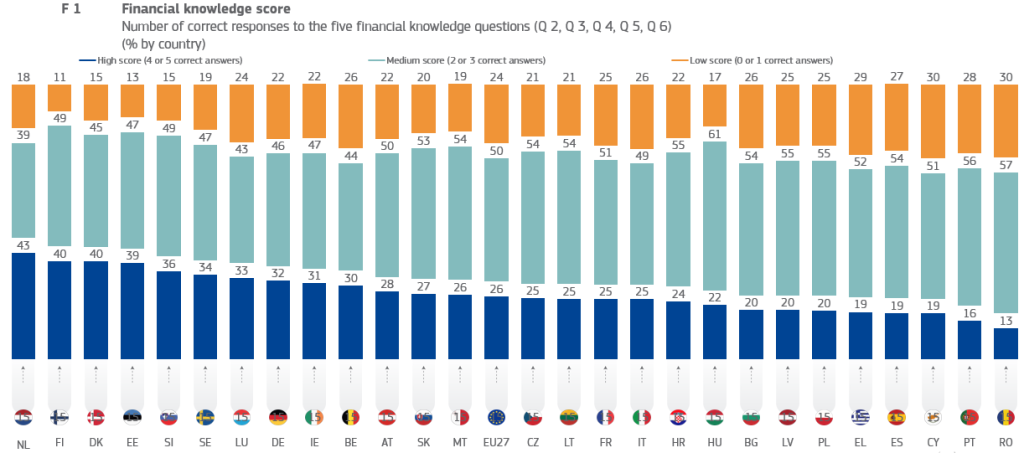
Данни на ЕС от 2023 година показват същото: българите сме на 23 място от 28 държави. По-интересното е, че в самооценка в началото на изследването – как хората преценяват собствената си финансова грамотност, българите сме на 12 място. Неприятното е не само, че имаме ниска финансова грамотност, а че не го съзнаваме и вярваме, че имаме много висока грамотност. Сега всички клатите глави и си казвате: Ей, тия българи са много неграмотни финансово, добре, че аз имам висока финансова грамотност, малко да оправим статистиката :). И сега аз клатя глава, като гледам статистиката: 92% от българите вярват, че имат над средната финансова грамотност при средно за Европа 82%, а само 7% преценяват, че имат под средната и ниска. Зная, че във Вас вече нещо кипи и бушува как това не Ви засяга. Точно обратното: само 15% реално имат висок резултат като финансова грамотност при средно за Европа 18%, а 85% – среден или нисък.
Не само, че финансовата ни грамотност е зле като континент, но и надценяваме собствените си способности да се справяме. Това е ярък пример за ефекта на Дънинг-Крюгер, когато хората с ниска компетентност в дадена сфера, надценяват значително своите познания и способности.
Започнах да пиша, за да говорим за финансовата грамотност у нас. Но какво е финансова грамотност?
Нека започнем с паралел: какво е здравна грамотност? Какво означава да съм здравно грамотен. Как го разбирате?
ChatGPT казва следното: А. „Здравната грамотност означава да притежаваш уменията и знанията, които ти позволяват да разбирате информацията, свързана със здравето, да вземаш информирани решения за собственото си здраве и да се ориентираш в здравната система. Това включва:
1. Разбиране на здравна информация: Способността да разчиташ етикетите на лекарства, да разбереш медицински термини и да тълкуваш резултатите от медицински изследвания.
2. Умения за вземане на здравни решения: Знание за какви услуги и процедури може да се обърнеш, как да избереш здравен специалист, как да разпознаеш симптоми на заболяване и как да избереш лечение.
3. Превенция на заболявания: Способността да разпознаваш рисковите фактори за здравето (като начин на живот, хранене и физическа активност) и да прилагаш превантивни мерки (например ваксиниране или редовни медицински прегледи).
4. Участие в здравеопазването: Умението да се ориентираш в здравната система и да използваш наличните ресурси и услуги (например, как да се запишеш при лекар, как да разбереш какви здравни застраховки са ти необходими и как да търсиш допълнителна информация).
5. Критично мислене и самообразование: Умението да разграничаваме надеждни източници на информация за здравето от несертифицирани или подвеждащи източници.
Здравната грамотност е важна, за да можеш да се грижиш ефективно за себе си и за близките си и да вземаш информирани решения, които да подпомогнат доброто здраве и благополучие.“
Същият езиков модел обяснява финансовата грамотност така: Б. „Финансовата грамотност означава да имаш основни знания и умения, които ти помагат да управляваш личните си финанси по ефективен начин. Това включва следните аспекти:
1. Управление на бюджета: Способността да съставяш и следваш бюджет, който да ти помага да управляваш приходите и разходите си, за да избегнеш дългове и да спестяваш.
2. Познаване на финансови продукти: Знание за различните видове финансови продукти, като кредити, застраховки, инвестиции и спестовни сметки, както и умението да правиш информиран избор между тях.
3. Спестяване и инвестиции: Умението да заделяш част от доходите си за бъдещи нужди и да инвестираш тези средства, като избираш разумни и рискови възможности в зависимост от твоите цели и ситуация.
4. Управление на дълговете: Разбиране на как да се справяш с кредитни и други дългове, като избягваш натрупването на високи лихви и ненужни разходи.
5. Пенсионно осигуряване: Знание за различните възможности за осигуряване на доходи след пенсиониране и как да се планира този етап от живота.
6. Финансова сигурност: Умението да се грижиш за финансовото си бъдеще, като си поставяш ясни цели за спестявания и инвестиции и се подготвяш за неочаквани събития, като болест или загуба на работа.
Финансовата грамотност е важна, защото ти помага да вземаш по-добри решения, които могат да подобрят финансовото ти благополучие и да те защитят от рискове, като финансови трудности или измами. Това включва и осъзнаване на последствията от твоите финансови избори, както и дългосрочни планове за стабилност и растеж.
Обръщам внимание на последното изречение в двата отговора: грамотността е важна, защото ти помага да взимаш по-добри решения, които ще те защитят от рискове и ще подобрят твоето (финансово) здраве и благополучие.
Ще си позволя кратък коментар относно част от отговорите:
(А.1) Да разбереш медицински термини и да тълкуваш резултатите от медицински изследвания не е медицинска грамотност. В края на изследванията си пише: това изследване не е диагноза, потърсете консултация с професионалист. Нищо, че много българи веднага се самодиагностицират (даже без изследване) и се самолекуват.
(А.2) Как да разпознаеш симптоми на заболяване и как да избереш лечение не е здравна грамотност. Това граничи с безразличие или хипохондрия. Имам симптоми – отивам на лекар. Самолечението не е здравна грамотност. Не е здравна грамотност да търсим съвети в bgmama.
(Б.2) Знание за различните видове финансови продукти, като кредити, застраховки, инвестиции и спестовни сметки, както и умението да правиш информиран избор между тях не е финансова грамотност. Ако някой Ви каже, че познава всички видове финансови продукти и може да направи информиран избор между тях, запознайте ме с него, моля. Имам нужда от такъв човек в живота си 😊.
(Б.3) Да инвестираш тези [спестени] средства, като избираш разумни и рискови възможности в зависимост от твоите цели и ситуация не е финансова грамотност – вижте горната бележка. Множество изследвания на поведенческите финанси показват, че в нашите решения за нашите пари няма нищо разумно (с риск да Ви разочаровам, във всички решения е така).
Дори ChatGPT вменява на всеки от нас роли като „да познаваме финансовите продукти и да правим разумен избор между тях, да знаем как да инвестираме, да преценяваме риска и да вземаме разумни решения за парите си“.
Моята теза е различна:
1. Финансовата грамотност е да имаш способността да спестяваш, което изисква да познаваш приходите и разходите си и да можеш да ги управляваш, за да избегнеш дългове. Това значи стандартът ти на живот (разходите) да е по-нисък от приходите. Ако ще използваш кредитни продукти, те трябва да са подбрани и съобразени с твоите приходи и способност да спестяваш.
2. Спестяване и инвестиции: Умението да заделяш част от доходите си за бъдещи нужди и да разбираш нуждата да инвестираш тези средства, за да растат.
3. Финансова сигурност: Умението да се грижиш за финансовото си бъдеще, като си поставяш ясни цели за спестявания и инвестиции и се подготвяш за неочаквани събития, като болест или загуба на работа.
4. Пенсионно осигуряване: разбиране на нуждата за осигуряване на доходи след пенсиониране и нуждата да се планира този етап от живота.
5. Критично мислене: да познаваме основните принципи на финансовия свят, които да ни предпазят от финансови измами, пирамидални схеми и други неблагоприятни за нашите пари сценарии.
Общото между всички горни принципи, както и с разбирането ми за здравна грамотност, е да призная собствената си некомпетентност и нуждата да използвам специалисти. Да ходим на медицински прегледи, да си правим изследвания, да ги консултираме със специалист, на когото имаме доверие и да бъдем регулярни. Да знаем кога да потърсим лекар, без да сме хипохондрици, и без да чакаме кракът ни да е посинял и подут, та да отидем на доктор след два месеца компреси с ракия и обезболяващи.
Ако пренесем това във финансовата сфера, финансовата грамотност означава да можем да спестяваме част от дохода си, да познаваме разходите си, да признаем, че сме невероятни специалисти в своята сфера на компетентност, но във финансите – не сме, да изберем финансов консултант и да имаме регулярни консултации с нея, да разпознаваме измами и различни схеми, а ако имаме съмнения – да звъннем на финансовия си консултант. Когато решим да изтеглим кредит, да сме разумни, да се свържем с консултанта си и да чуем всички съвети, които ще ни даде. Да познаваме основните термини и да изслушваме консултациите внимателно, за да може решението ни да е информирано. И ако не разберем нещо – да питаме и да изискваме добро и разбираемо обяснение.
Осъзнаването на нашата некомпетентност е трудно. Ще се върна на ефекта на Дънинг-Крюгер: онези от Вас с хубава професия, добра позиция и високо заплащане, сте свикнали да слушате от хората около Вас – подчинени, колеги, ръководители – че сте супер компетентни, справяте се страхотно и сте изключително интелигентни и невероятни специалисти. Това Ви кара да надценявате способностите си в различни сфери, да се чувствате страхотни специалисти и да смятате, че нямате нужда от никого. Нееднократно съм срещал такива хора: не желаят съвет, защото се справят страхотно, четат статии, търгуват на финансовите пазари и им се получава. Тези хора не са финансово грамотни! Когато попитам един ръководител на екип програмисти с петцифрен месечен доход, 10 човека екип и 10 години опит дали аз мога сам, като си чета по два часа на седмица за програмиране, да си напиша софтуер за банково счетоводство и отчетност, ще ми се посмее или изобщо ще ме игнорира презрително. Ако я попитам дали тя, с три часа на седмица четене за инвестиране, ще се справи по-добре с управлението на инвестиционния си портфейл от финансов професионалист, какъв мислите, че ще бъде отговора. Собственият ми опит е: над 80% от случаите – Разбира се, че ще се справя, как не?! Тия двамата американски психолози по-горе, са големи шегаджии!
Бъдете финансово грамотни, търсете професионално мнение, споделяйте със своя личен консултант своите планове, направете си професионален финансов план, подготвен от специалист и осъзнавайте своята некомпетентност. Това ще Ви предпази от грешни решения и ще Ви даде по-качествен, по-спокоен и по-благосъстоятелен живот!
Вашият коментар