Накратко:
По света има около 23 милиона High Net Worth Individuals.
Те инвестират диверсифицирано във всякакви финансови инструменти.
Над 85% от HNWIs разбират, че са податливи на грешни решения.
79% от използват финансови съвети на профасионалисти.
В доклада на Capgemini Research institute за 2024 за световното богатство (Capgemini Research institute World Wealth Report 2024; всички линкове към документи и обяснения са в края на текста) има страхотна статистика за Хората със значително нетно богатство. Това са хора, чието чисто богатство надхвърля 1 милион (High Net Worth Individuals или HNWIs). Те са около 22,8 милиона души по данни от изследването и богатството им е показано на следващата графика. Изследвани са всички региони по света.
От изследването прави впечатление, че Европа е на трето място в света и като брой индивиди с високо нетно богатство, но и като съвкупно богатство на тези хора след Северна Америка и Азиатско-тихоокеанския регион. Вероятно ще Ви е интересно да се запознаете с числата, докладът е на съвсем ежедневен аглийски 😉. Това, на което искам да обърна внимание, е една част от него, свързана с начина на мислене на тези хора.
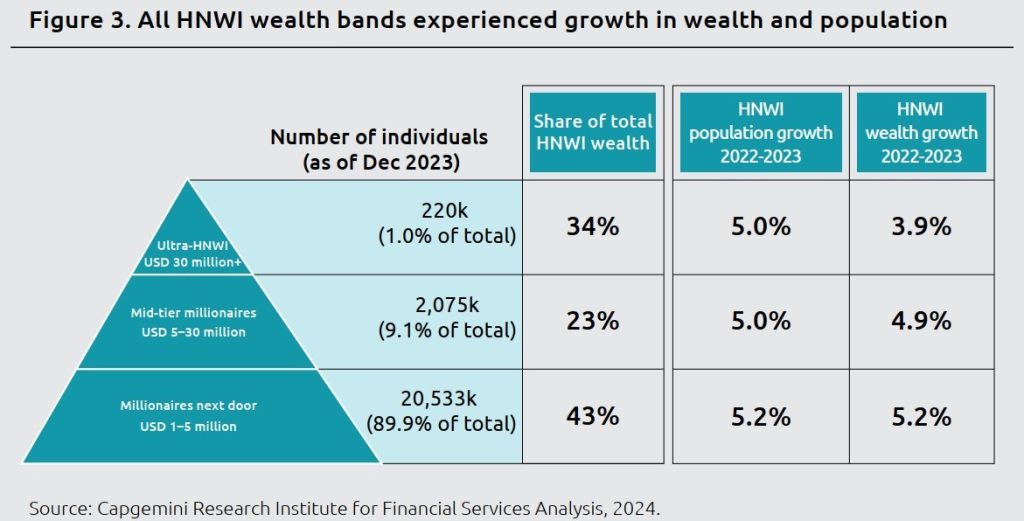
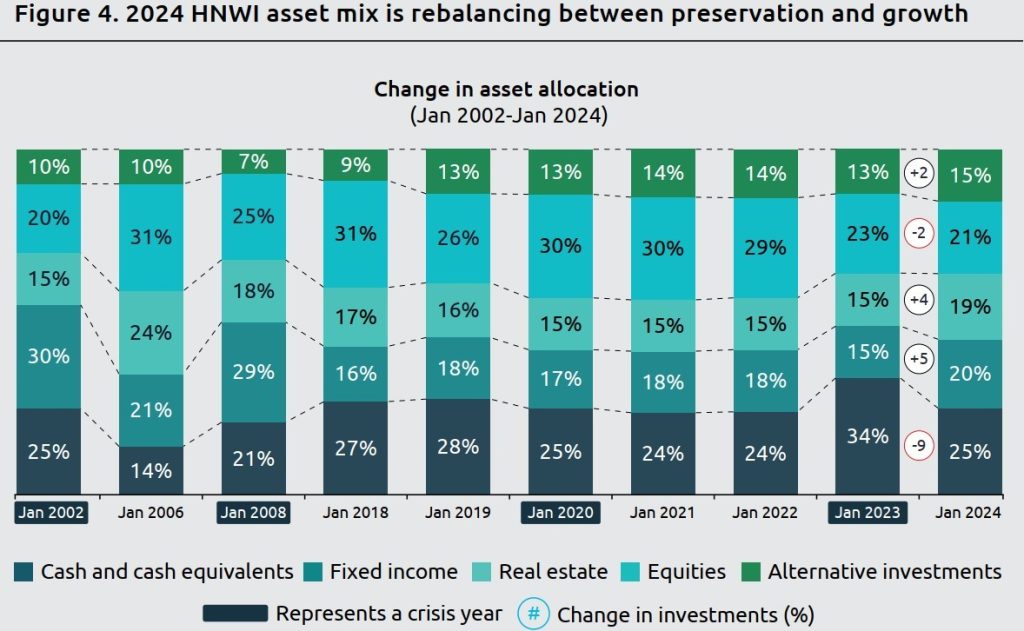
Изследването показва, че хората с голямо нетно богатство инвестират доста диверсифицирано в най-различни активи. 25% от богатството им е в пари и парични еквиваленти, 20% е във финансови инструменти с фиксирана доходност (основно, но не само Държавни ценни книжа и корпоративни облигации), 19% е в недвижима собственост (не си представяйте апартаменти и къщи, говорим за портфолио от фондове, които инвестират най-често в търговски недвижими имоти), 21% в акции и 15% – в различни алтернативни инвестиции: стоки, валути, частен капитал (бизнеси), хедж фондове, структурирани активи и дигитални инструменти (стр. 12 от документа).
Поведенческите финанси (behavioural finance) обясняват огромна част от нашите взаимоотношения с парите, които често страдат от различни изкривявания и предразсъдъци (biases). Може да не го разбираме и да не го признаваме, но всички страдаме от тях. Ако Ви е интересно, може да прочетете 📔 Thinking, fast and slow на Даниъл Канеман – прекрасно четиво, ако търсите себеосъзнаване, пълно с неудобни и неприятни истини за самите нас и АХАааа-моменти.
Повечето HNWIs са съгласни, че са податливи на споменатите мисловни изкривявания (biases). Confirmation bias, когато чета и търся информация от източници, които единствено потвърждават моята гледна точка и се самоубеждавам, че съм прав. Activity bias, когато сграбчвам възможност без да я проуча внимателно и задълбочено. Disposition bias, когато държа активи, които не се справят добре и според очакваният ми, защото аз съм си ги избрал и не може да съм сгрешил. Anchoring bias, когато се придържам към стари решения без преоценка на нова и актуална информация в същата сфера. И Over confidence, когато съм сигурен, че този път ще се окажа прав за пазара и действам импулсивно. Над 85% от HNWIs разбират, че по-скоро са податливи към тези мисловни пътеки, водещи до грешни решения (стр 19. от доклада). И 79% от тях преценяват, че комуникацията с личен консултант може да им помогне да се справят с непознатите предизвикателства при взимане на решения. Защо ли?
Случвало ли Ви се е да говорите с приятел, който има затруднение в личния живот; той споделя проблема си и на Вас почти веднага ви хрумват различни опции, възможности и решения ⚡. Когато приятелят Ви споделя какво е направил и какво планира да прави, главата Ви не го побира как мисленето му е толкова ограничено за собствения му проблем? Питате го: Не ти ли хрумна това? Какво мислиш за онова? Защо не направиш ето това? И слушате неговите оправдания, извинения и страхове, че това няма да проработи, неговият случай е уникален, никой не го разбира, онова няма да стане и третото е безсмислено. А на въпроса Ви Какво го спира да опита, отговаря, че вече го е премислил и със сигурност няма да стане. И продължава да си страда и да си блъска главата… Ring a bell? 🧐
Кое е първо, кокошката или яйцето 🥚? Дали хората с високо нетно богатство първо са осъзнали, че им трябва съдействие и после, благодарение на това са натрупали богатството си или обратното – първо са натрупали богатството си и тогава са осъзнали, че им трябва съвет. Което и да е, няма значение, защото според изследването на CapGemini, осем от десет души с високо нетно богатство преценяват, че съдействието на личен консултант ги предпазва от непознати предразсъдъци, които ще повлияят негативно на богатството им.
Както вече съм писал, ефектът на Дънинг-Крюгер, когато хората с ниска компетентност в дадена сфера, надценяват значително своите познания и способности, често е пропускан и игнориран. Ето пример: колко от Вас имат хубава професия, добра позиция и високо заплащане? Не сте ли свикнали да слушате от хората около Вас – подчинени, колеги, ръководители – че сте супер компетентни, справяте се страхотно и сте изключително интелигентни и невероятни специалисти. В комбинация с петцифрено заплащане, това Ви кара да надценявате способностите си в различни сфери, да се чувствате страхотни специалисти и да смятате, че нямате нужда от никого. Нееднократно съм срещал такива хора: не желаят съвет, защото се справят страхотно, четат статии, търгуват на финансовите пазари и имат прекрасна доходност. Освен това всичко вече е на един клик разстояние и можете да изгубите пари на различни пазари с подготовка от само няколко минути 😊.
Но в обратната посока ефектът Дънинг-Крюгер не работи 🧐. Когато попитам един ръководител на екип програмисти с петцифрен месечен доход, 10 човека екип и 10 години опит дали аз мога сам, като си чета по два часа на седмица за програмиране и project management, да управлявам екип от 10 човека, с които да напишем софтуер за банково счетоводство и отчетност, ще ми се посмее или изобщо ще ме игнорира презрително. Ако я попитам дали тя, с два часа на седмица четене за финанси и инвестиране, ще се справи по-добре с управлението на инвестиционния си портфейл от финансов професионалист, какъв мислите, че ще бъде отговора. Собственият ми опит е: над 80% от случаите – Разбира се, че ще се справя, как не?! (В това изречение чувате три biases на едно място – Overconfidence bias, Positivity bias и Bias blind spot).
Но нека видим какво всъщност правим ние, българите, в сферата на инвестирането: Вярвам, че всеки от Вас има пари и парични еквиваленти 😉 при 90 милиарда лева в банките! Вярвам, че всеки от Вас има недвижим(и) имот(и). Вероятно е да имате метали (стоки) и дигитални активи. Страхотно! До тук имаме съвпадение с HNWIs, защото при средна цена на квадратен метър в градовете от 1530 ЕВРО * 65 м2 обитаема площ на жилище, всеки от нас има апартамент за 195 000 лева, средно 31 400 лева в банките на домакинство и нещо друго, което си е купил заради FOMO ефекта: Аре бе, само ти си изостанал, вече всички имат крипто, гле`й к`ви пари направиха?! Ама нямаш ли злато?! Е как така, виж как скача?!
Невероятно! 80% от богатството ни е в недвижими имоти, 10% в кеш и 10% – в импулсивни покупки – бижута, часовници, коли, маркови дрехи, крипто, злато, уиски, пури, скинове за CS, Джорданки от 2015 година 👟, старинни монети и какво ли още не. Какво ни отличава от тези HNWIs? Точно така: търговски недвижими имоти, акции и облигации. Защо в нашите инвестиции липсва нещо, в което богатите хора влагат 41% от богатството си? Този отговор е труден. И ще го обсъдим друг път. Важното е да се запитаме как разсъждават споменатите HNWIs.
За да се върнем на числата, според моята статистика, 2,3% от моите клиенти са с петцифрени доходи, 4% са с доходи над 7500 лева, над 28% са с доходи над 5000 лева и 49% са с доходи над максималния осигурителен праг. Финансовата консултация не е за бедни, нито за богати. Не, аз няма да Ви науча как да бъдете страхотни трейдъри и да спечелите или да изгубите пари от търговия на финансовите пазари; няма да Ви предлагам САМО СЕГА на 25% отстъпка уебинари, които да Ви направят Уорън Бъфет, нито такива, които ще Ви направят финансови анализатори. Ако Уорън Бъфет съветва Леброн Джеймс да използва евтини индексни фондове и да диверсифицира, кой съм аз, че да споря?!
Когато следващия път с Вас се свърже Иво Станков, Георги Величков, Мария Андонова или който и да е личен финансов консултант, помислете дали си представяте някой ден да сте сред хората с високо нетно богатство. Същите предразсъдъци, от които се страхуват хората с високо нетно богатство, ще Ви накарат да кажете Не и да откажете среща с консултанта. Същите предразсъдъци ще Ви държат точно където сте или ще Ви провокират да правите ненужни грешки. Казахте ли си вече Това не се отнася за мен? Браво! Страхотно начало! Нарича се Илюзия за уникалност (Personal fable), Optimism bias, Илюзия за неуязвимост (Illusion of invulnerability), а самият факт, че не се отнася за Вас, е явен пример за Bias Blind spot: Другите хора може да проявяват хазартно поведение при инвестирането, но аз – никога!
Затова, вместо да се оправдавате с глупави извинения и да бетонирате мястото си извън онези 23 милиона души с високо нетно богатство, сами потърсете консултант 💡! Отидете на профилактичен преглед. Какво ще стане в най-лошия случай: консутантът ще потвърди всичко, което правите. А в най-добрия – ще Ви отвори очите за собствените Ви грешки! Макар Вие да виждате сценариите разменени.
Вашият коментар