ОБОБЩЕНИЕ:
Успешната кариера не гарантира успешни инвестиции.
Много интелигентни и опитни професионалисти вземат емоционални финансови решения.
Истинският противник на добрата доходност и на нашето портфолио често сме самите ние. Поведенческата психология обяснява защо.
Дисциплината, диверсификацията и ясният инвестиционен процес могат да помогнат за избягване на най-честите грешки.
Инвестирането е скучно и систематично. Краткосрочно грешни решения може да доведат до добри инвестиционни резултати и обратно.
Статията включва и практичен тест с пет въпроса, които всеки инвеститор може да използва преди вземането на инвестиционно решение.
Мениджър, който внимателно анализира бюджети за милиони евро, изпада в паника, когато фондовият пазар падне с 15%. Инженер, който решава сложни проблеми, инвестира по-голямата част от спестяванията си в една-единствена модерна тема. Собственик на бизнес държи голяма част от парите в банкови депозити.
Никой от тези хора не е ирационален. Всъщност те са точно онзи вид интелигентни, успешни личности, от които бихме очаквали да вземат разумни финансови решения.
Инвестиционният успех има изненадващо малко общо със самата интелигентност.
Помислете за дебата около Berkshire Hathaway на Уорън Бъфет и огромната му парична позиция. Много инвеститори стигат до заключението, че и те трябва да стоят настрана. Това, което често пренебрегват, е, че паричният резерв на Berkshire е част от целенасочена стратегия за разпределение на капитала. Бъфет не избягва риска, защото се страхува. Той чака възможности, които отговарят на строги инвестиционни критерии.
Разликата е важна.
Много хора, с които говоря, държат пари в банката не заради дисциплиниран план, а защото несигурността ги кара да се чувстват неудобно. Те си казват, че „чакат подходящия момент“ и „пазарите са на максимум“, а в действителност отлагат решение.
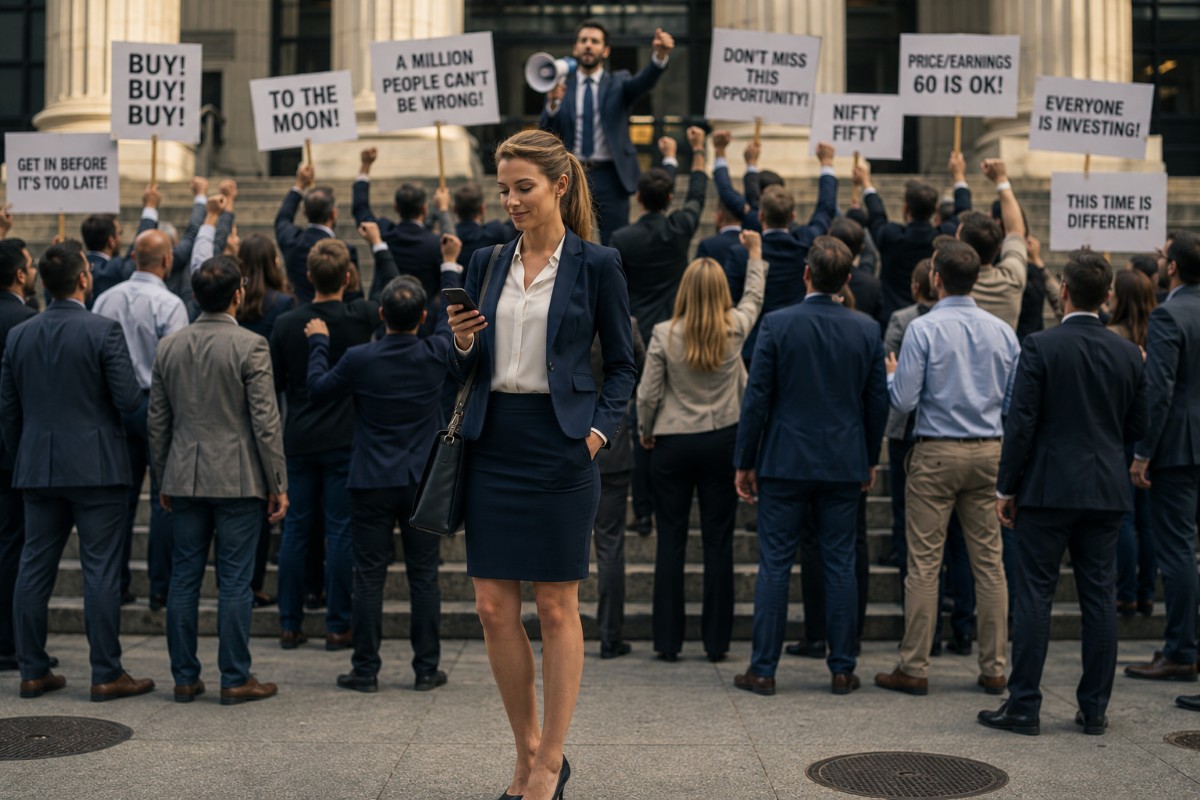
Това илюстрира една неудобна истина: Инвестиционните грешки рядко са резултат от липса на информация. По-често те са следствие от човешката психология. Когато всички около нас правят едно и също, ние сме склонни да приемем, че то е правилно.
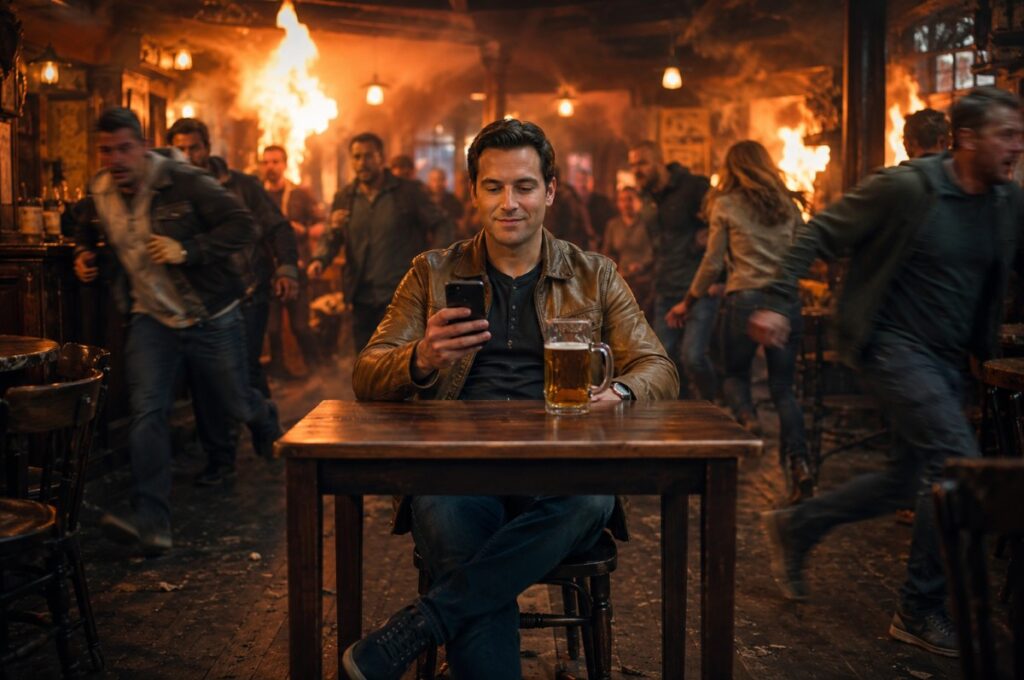
Хората сме социални същества.
В продължение на хиляди години следването на тълпата е увеличавало шансовете за оцеляване. Ако всички в племето бягат, и ти бягаш, а като избягате, питаш защо бягахте.
За съжаление, същият инстинкт може да ти излезе твърде скъп при инвестирането.
По времето, когато една инвестиция стане тема на разговори в офиса, публикации в социалките и обсъждане с таксиджията, очакванията вече са изключително високи и моментът е минал. Ако бяхте купили биткойн във върха на еуфорията през октомври 2025, сега щяхте да имате около 50% от стойността му*. Ако бяхте купили злато във върха на популярността му през Януари 2026, сега щяхте да имате 84% от стойността му*.
Тълпата (social prrof) осигурява емоционален комфорт. Тя не гарантира успех.
Практически съвет: Преди да направите инвестиция, запитайте се: Бих ли купил това, ако никой около мен не говореше за него? Ако отговорът „не“, може би следвате тълпата, вместо да следвате стратегия.
Успехът в кариерата ви не се превръща автоматично в инвестиционен успех
Нееднократно съм писал, че много професионалисти трудно приемат тази идея. Мениджърите са свикнали да вземат решения, да разбиват проблеми и да бъдат възнаграждавани за опита си. Тези умения са ценни в бизнеса. Те не винаги се пренасят директно в инвестирането.
Вчера пазарът беше обсебен от биткойн и NVIDIA като „крипто акция“. Днес е обсебен от изкуствения интелект и NVIDIA като „AI акция“. Утре вероятно ще има нова тема. Когато съм купил NVIDIA преди 8 години, сега аз се чувствам като инвестиционен гуру. Скоро умението и късметът стават неразграничими.
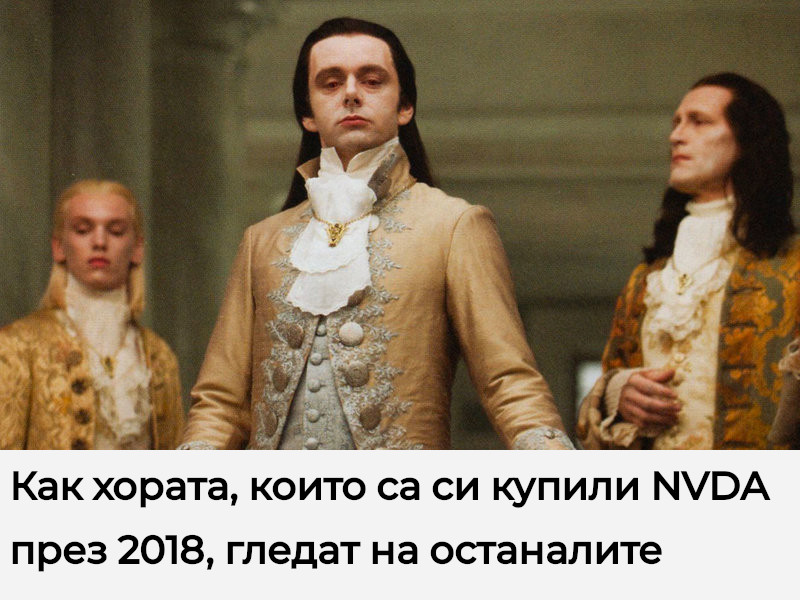
Практически съвет: Преценявайте инвестиционните решения по качеството на процеса, а не по резултата. Доброто решение може да доведе до лош краткосрочен резултат, същевременно лошото решение може да доведе до добър краткосрочен резултат. Разликата става ясна едва с течение на времето. Както казва Уорън Бъфет, Когато дойде отлива се разбира кой плува гол.
Защо загубите носят повече болка, отколкото удоволствието от печалбите?
Представете си, че неочаквано намирате 5000 евро. Повечето хора ще са супер доволни. Сега си представете, обратния случай – губите 5000 евро. Емоционалното въздействие вероятно би било много по-силно. Това явление е известно като отбягване на загубата (loss aversion) и засяга почти всеки инвеститор.
Един от най-известните примери** ясно показва, че когато може да изгубят, много инвеститори са склонни да поемат по-високи рискове. А когато става дума за печалби, много инвеститори стават изненадващо консервативни. Загубите се усещат значително по-болезнени, отколкото еквивалентните печалби се усещат като възнаграждаващи.
Последиците са навсякъде. По ирония на съдбата, тези емоционални реакции често увеличават, вместо да намаляват финансовия риск.
Запазването на прекомерни количества пари в брой може да изглежда сигурно в краткосрочен план. Въпреки това, в дълги периоди инфлацията тихо ерозира покупателната способност. Продажбата след спад може да намали непосредствената тревожност. Но тя може също така да заключи загуби и да предотврати участието в бъдещи възстановявания.
Истинската опасност не е пазарната волатилност. Тя е във е вземането на крайни решения, основани на краткотрайни емоции.
Практически съвет: Измервайте напредъка в години, а не в седмици. Пенсионното портфолио не трябва да се оценява със същия начин на мислене, използван за проверка на прогнозата за времето. Колеги казват, че инвестирането е като да гледаш как съхне прането, защото в инвестирането скуката често печели.
Както съм писал и преди, инвестирането не е хазарт. Ако инвестиционният успех се определяше по вълнението, казината щяха да се представят много по-добре като доходност от инвестиционните фондове. За щастие, обикновено е вярно обратното.
Диверсификацията е една от най-малко вълнуващите концепции във финансите. Липсват ѝ драматични истории. Няма да генерира viral публикации в социалните медии. Не осигурява тема за клюкарстване на среща на випуска. И все пак тя остава един от най-надеждните начини за управление на риска.
Пазарите постоянно редуват ръстове и спадове. Диверсификацията е съвсем проста:
Никой не знае постоянно какво ще води пазара следващата година. Диверсифицираният инвеститор не трябва да е прав през цялото време. Той просто трябва да избягва катастрофални грешки. Чарли Мънгър, дългогодишният бизнес партньор на Уорън Бъфет, веднъж улавя тази идея перфектно:
„Забележително е колко дългосрочни ползи са получили хора като нас, като се опитват постоянно да не бъдат глупави, вместо да се опитват да бъдат много интелигентни.„***
Дългосрочното богатство често се изгражда не чрез изключителна проницателност, а чрез избягване на предвидими грешки: прекалено концентриране върху един актив, преследване на тенденции, поемане на рискове, които са слабо разбрани, или вземане на емоционални решения по време на периоди на пазарен стрес. Диверсифицираното портфолио рядко ще бъде най-вълнуващото портфолио през дадена година. Наблюдението на Мънгър предполага точно това.
Практически съвет: Изградете портфолио, предназначено да оцелее в различни пазарни среди, а не такова, предназначено да спечели само една пазарна среда.
Тест с пет въпроса преди всяка инвестиция
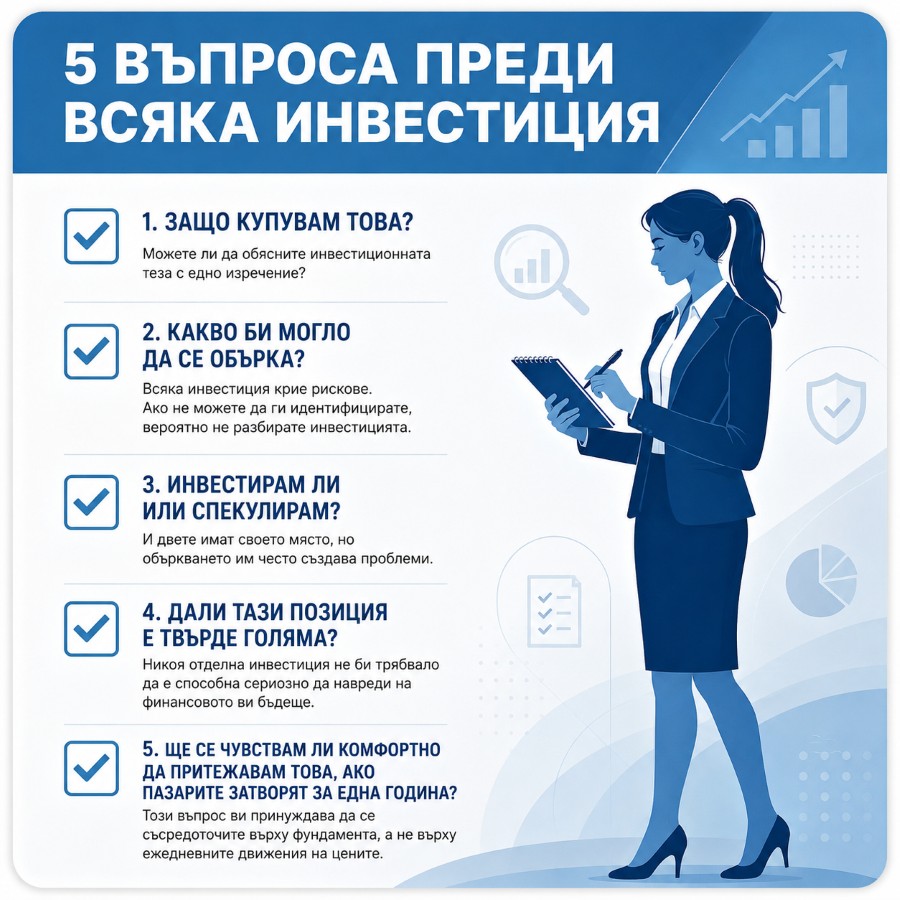
Преди да инвестирате пари в каквато и да е инвестиция, направете пауза и се запитайте:
1. Защо купувам това? Можете ли да обясните инвестиционната теза с едно изречение?
2. Какво би могло да се обърка? Всяка инвестиция крие рискове. Ако не можете да ги идентифицирате, вероятно не разбирате инвестицията.
3. Инвестирам ли или спекулирам? И двете имат своето място, но объркването им често създава проблеми.
4. Дали тази позиция е твърде голяма? Никоя отделна инвестиция не би трябвало да е способна сериозно да навреди на финансовото ви бъдеще.
5. Ще се чувствам ли комфортно да притежавам това, ако пазарите затворят за една година? Този въпрос ви принуждава да се съсредоточите върху фундамента, а не върху ежедневните движения на цените.
Истинският противник е в огледалото
Инвеститорите често се тревожат за инфлацията, лихвените проценти, рецесиите, изборите или геополитическите събития. Тези фактори със сигурност имат значение. Но за повечето хора най-голямата заплаха за дългосрочния инвестиционен успех е много по-близо до нас. Това е склонността да се следва тълпата, когато ентусиазмът достигне връх. Това е изкушението да се вярва, че увереността е равна на експертиза. Това е желанието за продажба, когато страхът стане неудобен.
Пазарите винаги ще се колебаят. Заглавията винаги ще създават причини за безпокойство. Нови инвестиционни мании ще продължат да се появяват. Целта не е да се елиминират емоциите. Това е невъзможно. Целта е да разпознаем кога емоциите влияят на решенията и вместо това да разчитаме на дисциплиниран процес.
В крайна сметка, успешното инвестиране рядко се свежда до намиране на следващата страхотна възможност. По-често става въпрос за избягване на предвидимите грешки, които карат умните хора да се отказват от добри решения в точно неподходящия момент.
––
* Биткойн привлече вълни от нови купувачи, след като достигна рекордни върхове и генерира широко медийно внимание. Същото стана със златото. И в двата случая много инвеститори се заинтересуваха едва след години на силно представяне. Проблемът не е в инструмента, а в купуването на каквото и да е, главно защото всички останали изглежда печелят пари от него. Психолозите наричат това „социално доказателство“ (social proof). Щом много хора правят нещо, то трябва да е правилният избор. обратно ^
** примерът е ясно илюстриран в изследването на психолозите Даниел Канеман и Амос Тверски, популяризирано в книгата на Канеман „Мисленето“ (Thinking, fast and slow). Провеждащите изследването молят участниците да избират между две опции.
В първия сценарий:
А. Загуба от $400 със сигурност
или
Б. 80% шанс да загубя $500 и 20% шанс да не загубя нищо
Въпреки че очакваната загуба е абсолютно еднаква и в двата случая ($400), повечето хора предпочитат хазарта (Б). Изправени пред определена загуба, те са склонни да поемат допълнителен риск, за да избегнат болката.
Вторият сценарий обръща ситуацията:
А. Печеля от $400 със сигурност
или
Б. 80% шанс да спечеля $500 и 20% шанс да не спечеля нищо
Отново очакваната печалба е идентична и в двата случая ($400). И все пак повечето хора избират гарантираните 400 долара (А) вместо хазарта. С други думи, хората стават склонни да търсят риск, когато се опитват да избегнат загуби, и избягват риска, когато преследват печалби.
От чисто математическа гледна точка, изборите би трябвало да са сходни. На практика резултатите на реални хора са драстично неравномерни. Когато са налице загуби, много инвеститори са склонни да поемат рискове, които обикновено биха отказали да поемат. А когато са налице печалби, много инвеститори стават изненадващо консервативни. обратно ^
***It is remarkable how much long-term advantage people like us have gotten by trying to be consistently not stupid, instead of trying to be very intelligent. (Charles T. Munger, Wesco Financial Corporation Annual Report 1989, Letter to Wesco stockholders from the Chairman of the Company) обратно ^
Вашият коментар